7,846 條技術指標,上個月最強的下個月還靈嗎?台指期 24 年回測
日內瓦大學的論文每個月挑上個月最強的技術規則,下個月照做。我們拿台指期 2000~2023 年重做一次,照規則做每年 +2.7%,一直抱著 +10.3%。
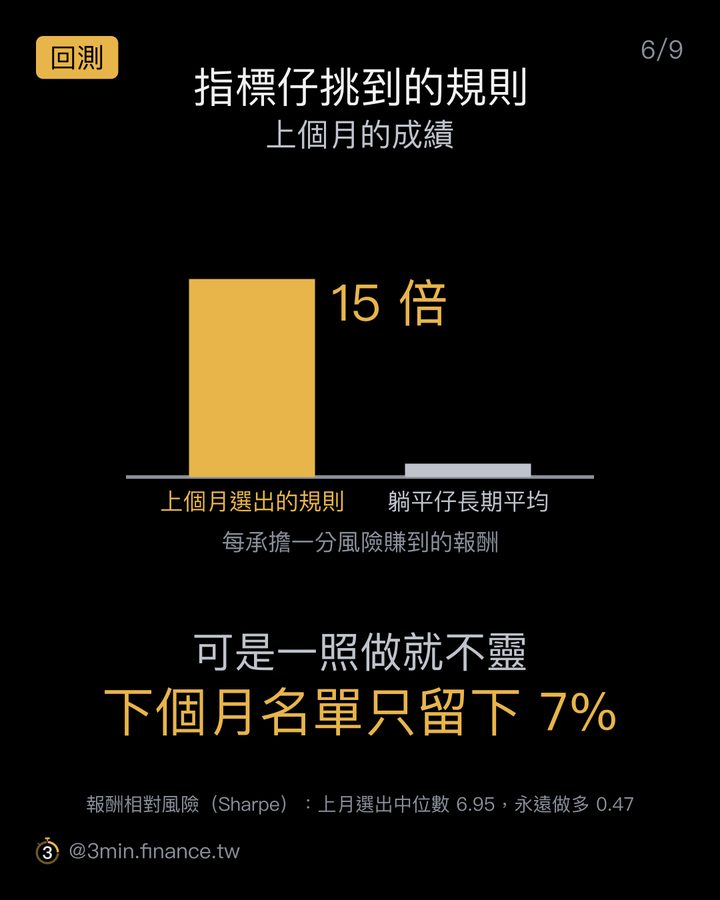
日內瓦大學兩位學者一口氣測了 7,846 條技術規則,均線、突破、支撐壓力都在裡面,每個月挑出上個月表現最好的規則,下個月照著做。我們拿台指期 2000~2023 年、24 年的資料照同樣的方法回測。挑出來的規則在上個月的報酬相對風險(Sharpe)是一直抱著台指期的 14.8 倍,可是下個月一照做就不靈,上個月的名單只留下 7%。
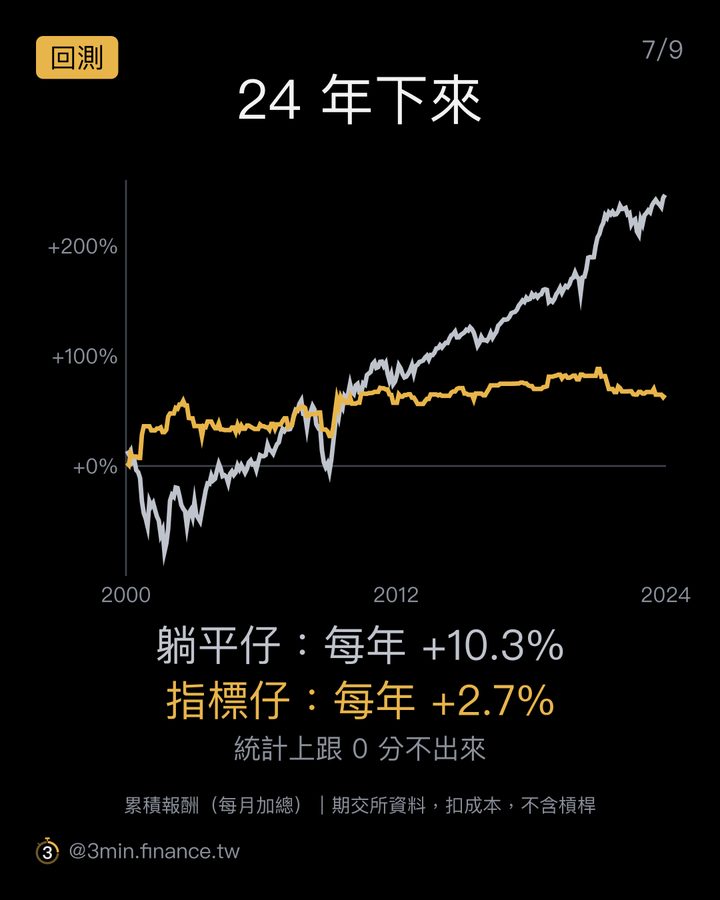
24 年下來,照規則做每年平均賺 2.7%,統計上看不出是本事還是運氣。買了台指期一直抱著,每年賺 10.3%,比照規則做每年多 7.6 個百分點。
論文怎麼做
找 7,846 個人,每人擲 10 次硬幣,大約會有 8 個人 10 次全是正面(7,846 ÷ 1,024 ≈ 8)。測幾千條技術規則也一樣,一定有幾條在回測裡看起來很強。難的地方在分辨哪些是本事、哪些是運氣。
論文是 Bajgrowicz 和 Scaillet 2012 年登在 Journal of Financial Economics 的〈Technical trading revisited〉(技術交易再檢視),用美國道瓊指數 1897~2011 年、115 年的資料。7,846 條規則分成五類,均線 2,049 條、區間突破 2,040 條、成交量指標 2,040 條、支撐壓力 1,220 條、漲跌幅門檻 497 條。
直接挑第一名最危險,第一名常常就是那個連擲十次正面的人。所以他們用一種控制「錯誤發現率」的統計方法,讓挑出來的規則裡,平均最多只有一成是靠運氣矇到的。
挑出來的規則,上個月的成績都很漂亮。到了下個月照做,1962 年以後的三段期間,績效全部是負的。每個月重挑一次,上個月的名單,下個月還留著的不到 5%。更早、看起來有效的年代,每筆交易只要扣一點交易成本(單邊 0~0.35%),獲利就沒了。論文的結論是,投資人沒辦法事前挑出未來會賺的技術規則。
台股回測結果
1995 年 Bessembinder 與 Chan 的研究看了台灣到 1989 年的股市,發現技術分析在台灣可能有賺頭。所以我們換到台指期,2000 年 1 月到 2023 年 12 月,共 288 個月,兩篇論文都沒用過這段資料。
每個月月初,用論文的方法從 7,846 條規則裡挑出上個月最強的,這個月照著做。每筆交易扣手續費、期交稅和 1 檔滑價,單邊成本中位數約 0.017%。對照組是買了台指期一直抱著。
- 上個月選出的規則,報酬相對風險中位數 6.95;一直抱著是 0.47,相差 14.8 倍。
- 下個月一照做就不靈,上個月的名單只留下 7.1%。
- 24 年平均每年賺 2.7%,95% 信賴區間 −1.7%~+6.5%,跨過零。
- 一直抱著每年賺 10.3%,比照規則做每年多 7.6 個百分點。
- 事後回頭看 2012~2023 年,挑出表現最好的那一條,報酬相對風險 1.04,一直抱著是 0.97,只好一點點。
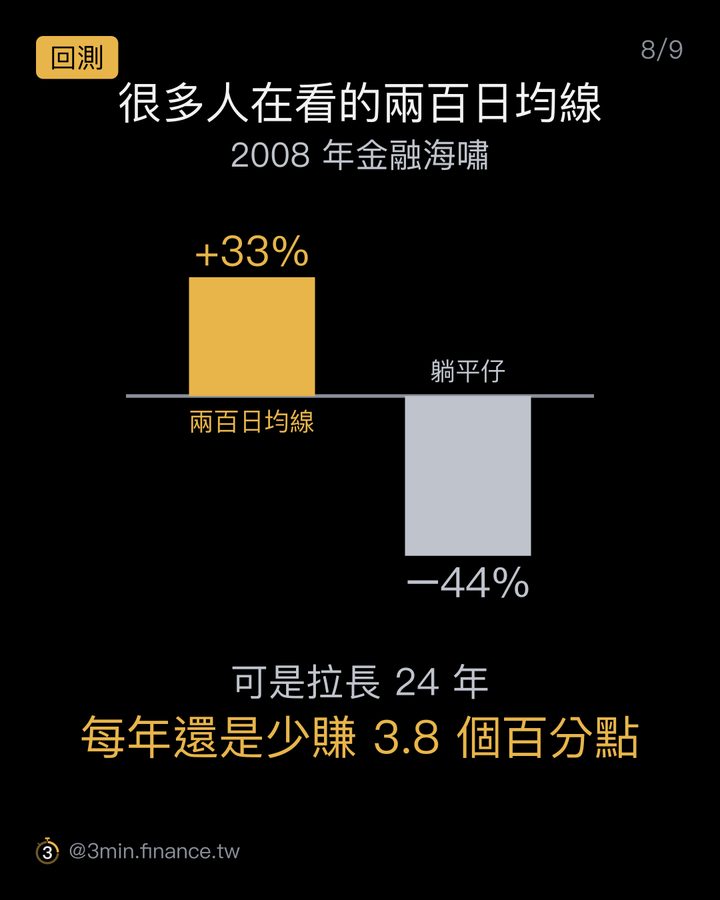
很多人在看的兩百日均線,2008 年金融海嘯那年,一直抱著台指期虧 44.4%,照兩百日均線做反而賺 33.0%。拉長到 24 年,它每年還是比一直抱著少賺 3.8 個百分點。
四個檢視標準
- 論文公開之後,還有效嗎? 不成立。論文之後的台指期,挑出來的規則下個月就不靈。
- 扣掉成本,還賺嗎? 一年剩 2.7%,跟零分不出來。
- 比亂猜好嗎? 跟運氣分不出來。
- 贏得過一直抱著嗎? 每年少賺 7.6 個百分點。
限制
- 只測了台指期一個市場,挑規則的方法照論文,7,846 條一起挑。
- 7,846 條規則照 Sullivan、Timmermann 與 White(1999)的設定,沒有涵蓋市面上所有指標。
- 年報酬是每年算術平均,未加槓桿。
- Bessembinder 與 Chan(1995)我們只讀到摘要與二手轉述。
出處
- Bajgrowicz, P., & Scaillet, O. (2012). Technical trading revisited: False discoveries, persistence tests, and transaction costs. Journal of Financial Economics, 106(3), 473–491. https://doi.org/10.1016/j.jfineco.2012.06.001
- Bessembinder, H., & Chan, K. (1995). The profitability of technical trading rules in the Asian stock markets. Pacific-Basin Finance Journal, 3(2–3), 257–284.
- Sullivan, R., Timmermann, A., & White, H. (1999). Data-snooping, technical trading rule performance, and the bootstrap. Journal of Finance, 54(5), 1647–1691.
- 台股回測:3分鐘研究室,使用期交所台指期近月連續資料。