滿月別買股票?論文說滿月股市比較差,台灣 2003~2023 年的資料結果相反
2006 年的論文發現 48 國股市滿月前後報酬比較差。我們用論文沒看過的台灣資料重算,加權指數方向相反,拿台指期照做每年虧 6.2%。
2006 年,密西根大學三位學者研究了 48 個國家將近 30 年的股市,發現滿月前後那半個月,股市每天的報酬比其他日子少萬分之 4.3。台灣也在這 48 國裡面。論文的資料只到 2001 年 7 月,我們拿之後的台灣資料重算一次,結果方向相反。加權指數 2003~2023 年,滿月期每天反而多賺萬分之 3,統計上跟零分不出來。
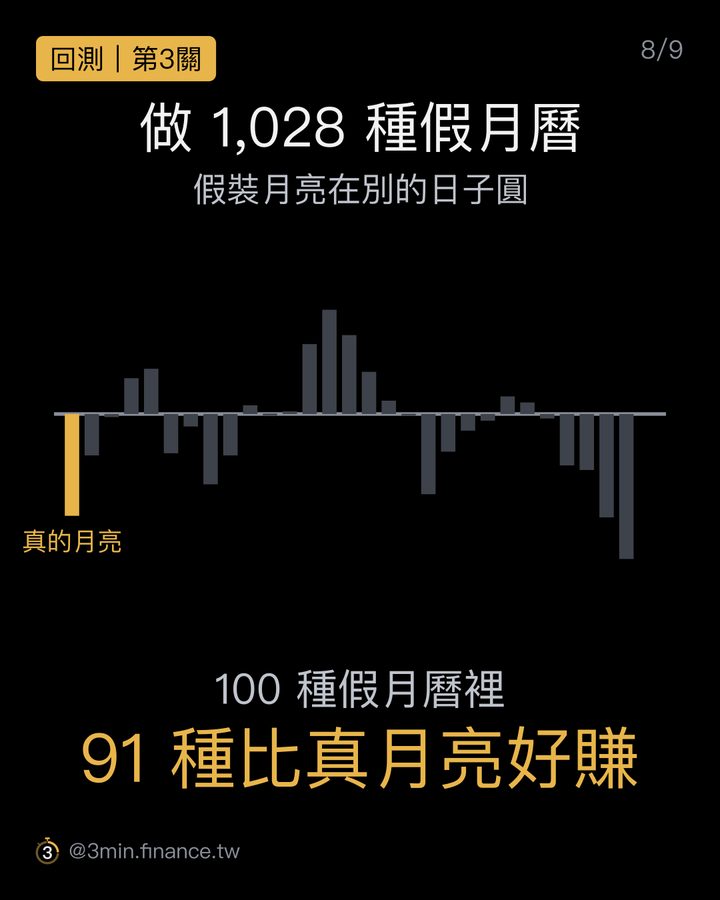
拿台指期照論文的方向做,新月做多、滿月放空,扣掉交易成本每年虧 6.2%,100 元會變成 15 元。同一段時間買了台指期一直抱著,每年賺 13.4%。我們另外做了 1,028 種假月曆,假裝月亮在別的日子圓,有 91% 比真的月亮還好賺。
論文怎麼做
論文是 Yuan、Zheng 和 Zhu 2006 年登在 Journal of Empirical Finance 的〈Are investors moonstruck?〉(投資人被月亮迷昏頭了嗎?),用 48 國股市 1973 年 1 月到 2001 年 7 月的資料。
月亮繞地球一圈大約 29.5 天。論文把滿月當天加上前後各 7 天算成「滿月期」,其餘日子算「新月期」,再比較兩段時間的每日報酬。他們也檢查了風險、重大新聞,以及一月、星期、過年過節這些月曆因素,排除之後差距還在。
滿月期每天比新月期少萬分之 4.3(0.043%)。100 萬放在股市,滿月期每天少賺約 430 元。效應在新興市場最明顯,每天差萬分之 5.6;其他已開發國家差萬分之 3.2,G7 差萬分之 2.4。如果新月買進、滿月放空,還沒扣交易成本一年約多賺 4.8%,扣掉交易成本約 1.9%~3.6%。
作者的解釋是情緒。很多文化相信滿月會讓人睡不好、心情浮躁,心情差的投資人比較悲觀,股價就被壓低。
台股回測結果
論文的資料停在 2001 年 7 月,之後的台灣資料對這個理論來說,是一張沒看過的考卷。我們分三關驗證。
第一關:加權指數
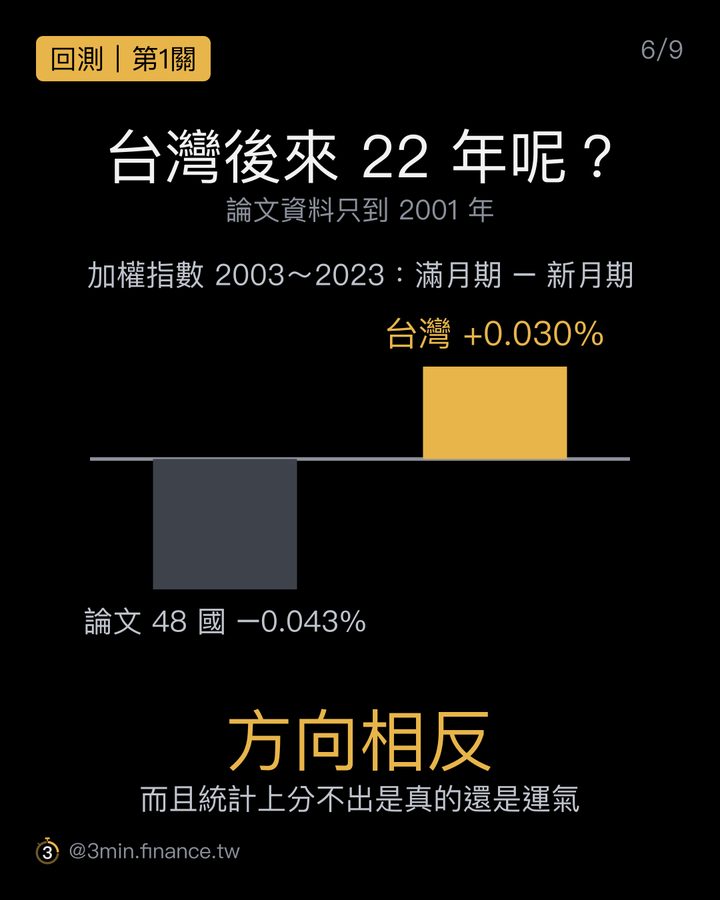
加權指數 2003~2023 年,滿月期減新月期,每天多 0.0302%(萬分之 3),t 值 0.93,統計上跟零分不出來。論文 48 國平均是每天少 0.043%,台灣的方向剛好相反。
第二關:拿台指期照做
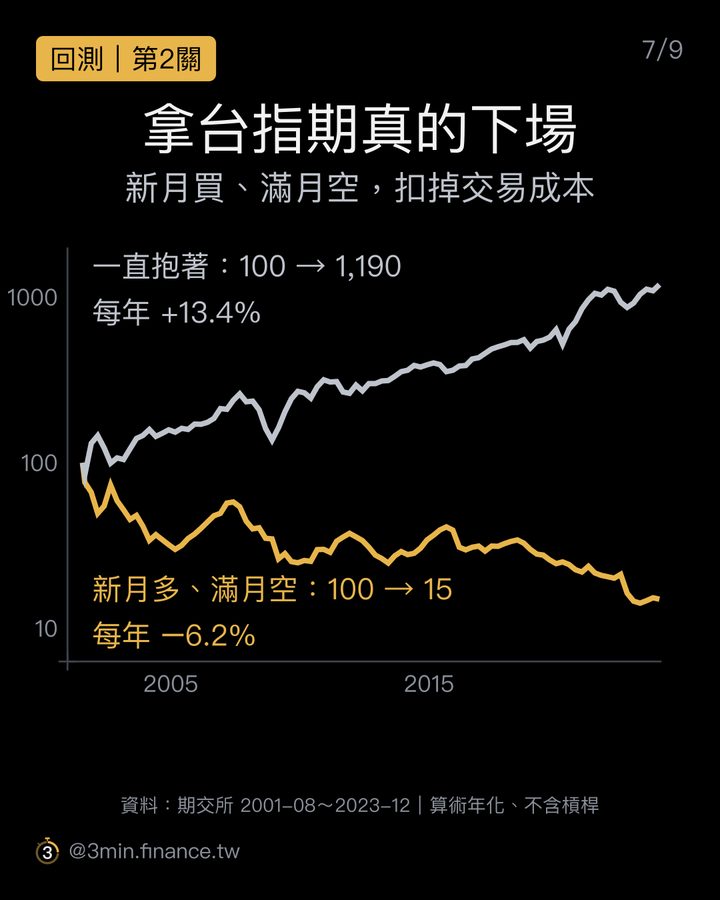
用台指期近月合約,2001 年 8 月到 2023 年 12 月,共 554 期。新月期做多、滿月期放空,日盤開盤進、收盤出,每口每邊扣手續費 50 元、期交稅十萬分之二和 1 檔滑價。
- 新月多、滿月空:每年虧 6.2%(算術平均,未加槓桿),100 元變 15 元。
- 一直抱著台指期:每年賺 13.4%,100 元變 1,190 元。
- 23 個年度裡只有 9 年賺錢(2001 年只含 8~12 月)。
第三關:跟 1,028 種假月曆比
把月曆整個往後挪 1~28 天,再加上 1,000 次逐月隨機打亂,一共 1,028 種假月曆,假裝月亮在別的日子圓。真的月亮排在第 9 個百分位,91% 的假月曆比它好賺。
四個檢視標準
- 論文公開之後,還有效嗎? 不成立,台灣的方向相反。
- 扣掉成本,還賺嗎? 台指期每年虧 6.2%。
- 比亂猜好嗎? 輸給 91% 的假月曆。
- 贏得過一直抱著嗎? 一直抱著每年賺 13.4%,兩者每年差 19.6 個百分點。
後來另一篇研究(Keef 與 Khaled,2011)看了 62 個國家,整體的滿月效應已經不存在。McLean 和 Pontiff(2016)整理了 97 個發表過的股市規律,論文發表之後,這些規律的報酬平均低了 58%。
限制
- 我們只驗證台灣一個市場,論文是 48 國的平均,這次的結果不能推翻論文在其他國家的發現。
- 台指期的年報酬是每年算術平均、未加槓桿;換成複利是每年虧 8.1%。
- 交易成本用固定的手續費、期交稅和 1 檔滑價估計,實際交易可能不同。
出處
- Yuan, K., Zheng, L., & Zhu, Q. (2006). Are investors moonstruck? Lunar phases and stock returns. Journal of Empirical Finance, 13(1), 1–23. https://doi.org/10.1016/j.jempfin.2005.06.001
- Keef, S. P., & Khaled, M. S. (2011). Are investors moonstruck? Further international evidence on lunar phases and stock returns. Journal of Empirical Finance, 18(1), 56–63.
- McLean, R. D., & Pontiff, J. (2016). Does academic research destroy stock return predictability? Journal of Finance, 71(1), 5–32.
- 台股回測:3分鐘研究室,使用台灣加權指數與期交所台指期近月資料。